
摘要: 国际氢能委员会发布的《Global Hydrogen Compass 2026》显示,全球清洁氢项目的已承诺投资达到约1300亿美元,已投运产能同比增长约70%。与此同时,终端需求、基础设施和政策落实仍在影响项目推进。对于氢能技术与装备企业,行业竞争正在从单点性能和项目规划,转向系统适配、工程交付与长期运行能力。
从项目规划走向实际交付
全球氢能产业正在经历增长与调整并存的发展阶段。部分项目延期或取消,但新的投资决策、产能投运和长期承购协议也在持续形成。判断行业进展,需要区分项目公告、最终投资决策、建设和投运等不同阶段。
国际氢能委员会于2026年9月发布的《Global Hydrogen Compass 2026》,结合与麦肯锡合作开展的项目跟踪和市场分析,对全球清洁氢产业进行了系统梳理。
报告中的“清洁氢”包括可再生氢和低碳氢,并不全部来自可再生能源电解水制氢。“已承诺投资”则对应已经作出最终投资决策及更后期阶段的项目,即FID+,不代表投资已经全部支出。
按照报告主要采用的2030年前投运项目口径,全球清洁氢已承诺投资约为1300亿美元,涉及579个项目,覆盖制氢、输配和终端应用等价值链环节。对应的已承诺制氢产能约为690万吨/年,其中约170万吨/年已经投运。
这些数据说明产业基础正在扩大,但不能直接换算为电解槽设备市场规模,也不能将已承诺产能视为实际产量。
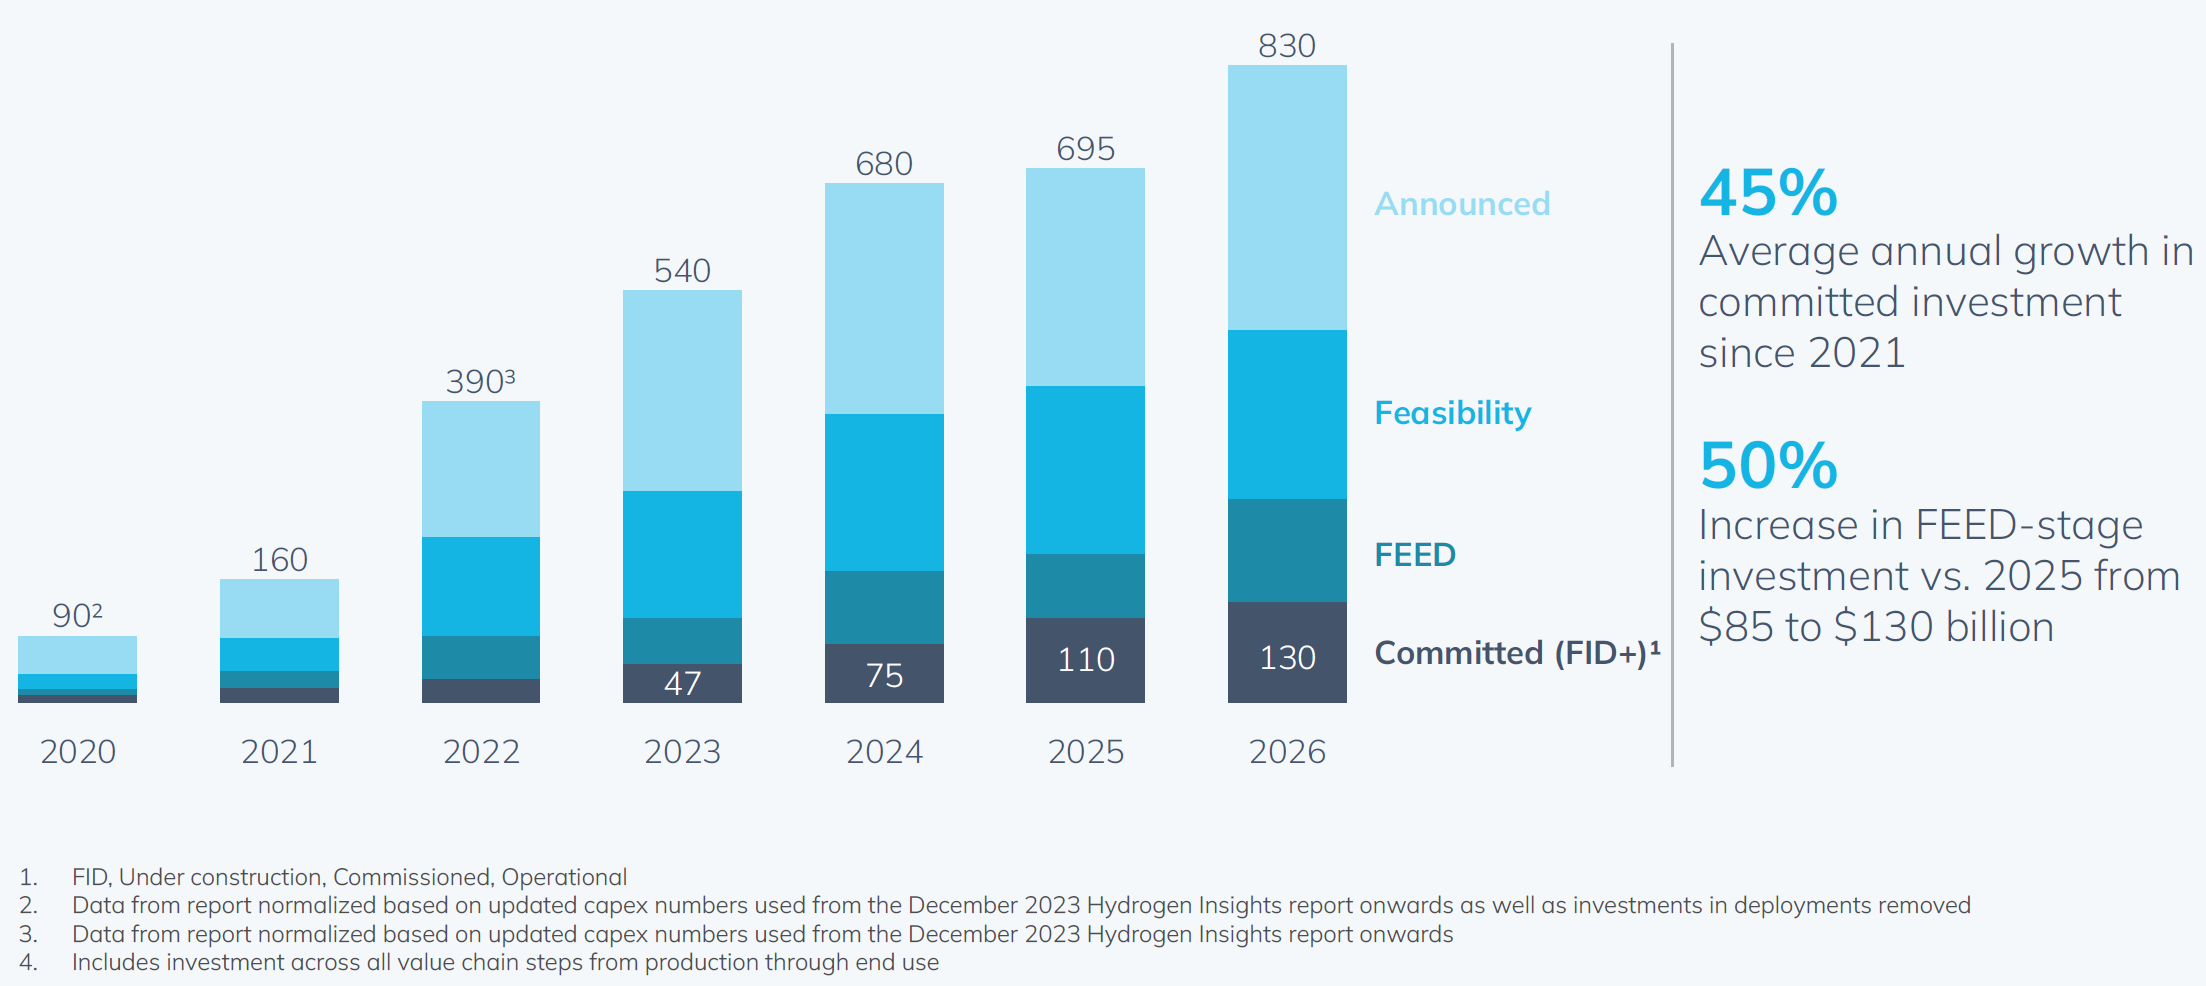
图1|全球计划于2030年前投运的清洁氢项目投资,按项目成熟度划分。单位:十亿美元。已承诺投资包括已作出最终投资决策及更后期阶段的项目。来源:Hydrogen Council,《Global Hydrogen Compass 2026》,Exhibit 6。
投运产能增长,工程执行的重要性上升
报告显示,全球清洁氢已投运产能从上一年的约100万吨/年增至约170万吨/年,增长约70%。可再生氢已投运产能增幅超过85%,但低碳氢仍占现有投运产能的大部分。
根据项目公布的投产计划,2027年全球清洁氢投运产能可能达到约380万吨/年。不过,这一预测仍受到建设、调试和项目延期等因素影响。
与此同时,已作出最终投资决策及建设中的项目,平均规模约为当前投运项目的10倍。项目规模扩大,意味着技术验证正在进入更复杂的工业环境。
对于装备供应商而言,单台设备达到设计指标只是起点。现场安装、系统联调、运行稳定性、检修安排和服务能力,都会影响项目能否按计划形成有效供给。
规模化发展的核心,不只是扩大制造能力,还包括提高整套装置的交付和运行能力。
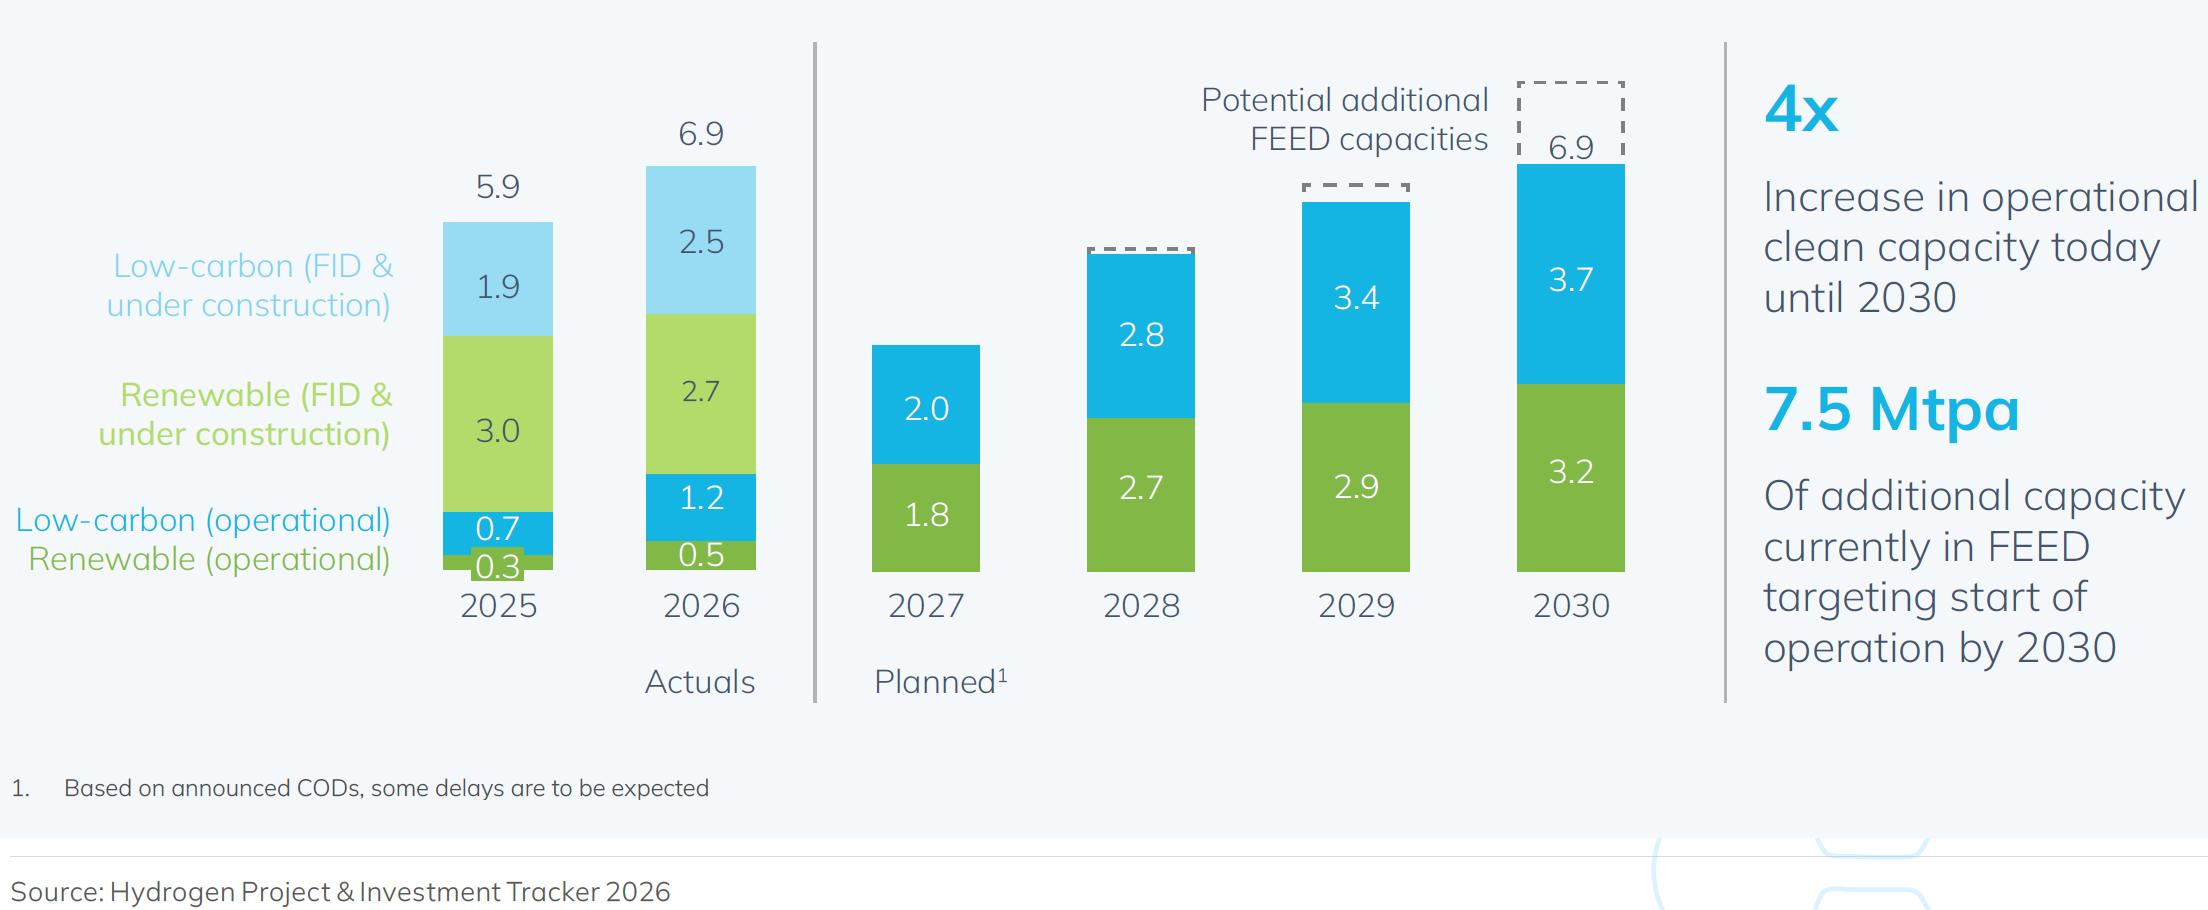
图2|全球已承诺清洁氢产能按技术路径和项目状态的变化。单位:百万吨/年。未来年份根据项目公布的投产日期推算,实际投运进度可能出现延期。来源:Hydrogen Council,《Global Hydrogen Compass 2026》,Exhibit 11。
需求兑现,比潜在市场规模更值得关注
报告估计,到2030年,全球约1100万吨/年的清洁氢需求可能具备政策支持下的商业可行性。但其中约600万吨/年已有实施中的政策支撑,另外约500万吨/年仍依赖相关政策进一步落实。
具有约束力的承购量目前约为420万吨/年氢当量,包括购买协议和符合统计条件的内部消纳。
根据报告正文的用途分布,氨占承购量的43%,炼油占28%,合计约71%。这表明,现阶段清洁氢规模化应用的重要基础,仍然是现有工业用氢的替代。
绿色甲醇、航空合成燃料、钢铁和交通等领域正在形成新的需求,但尚未改变传统工业用途占主导的格局。
对于技术开发,这意味着应将下游工艺要求提前纳入设计。客户需要的不仅是制氢能力,还包括符合要求的纯度、压力、供氢连续性,以及与既有生产装置的适配能力。
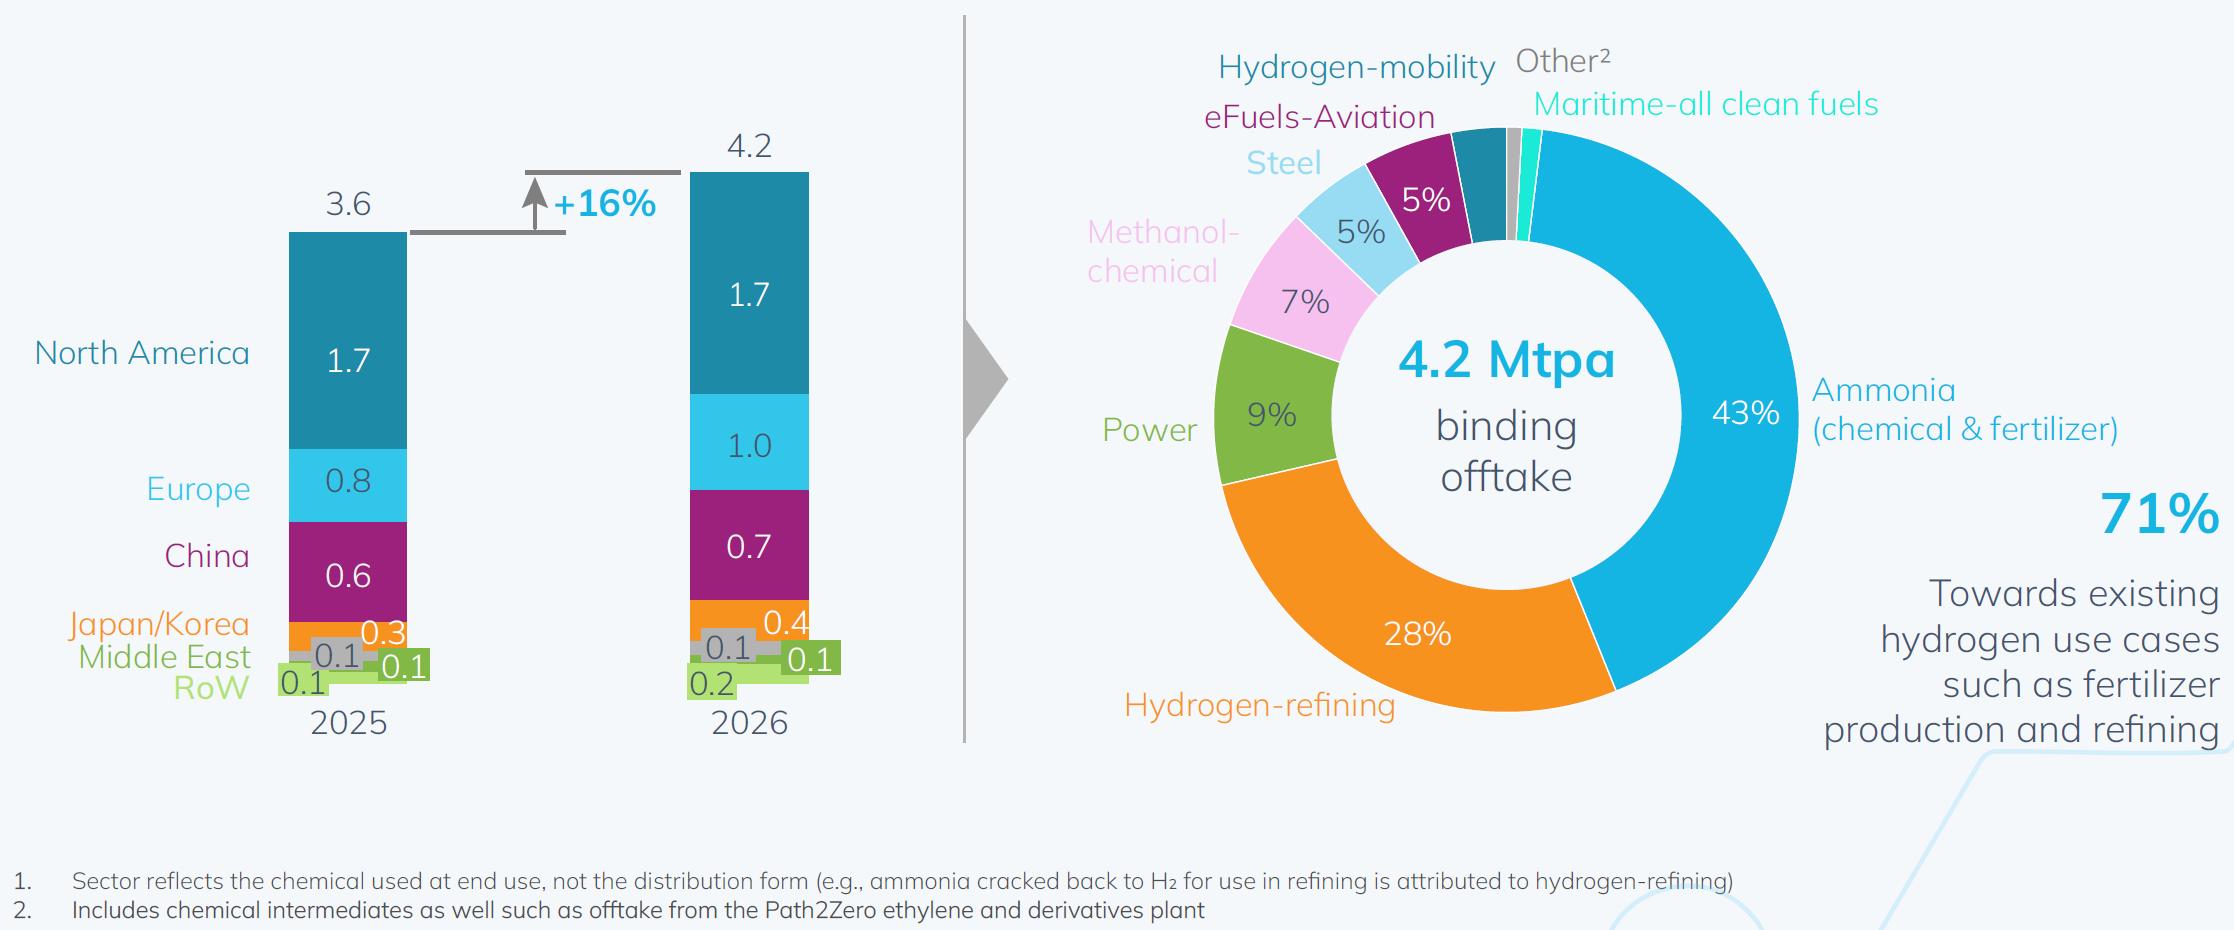
图3|具有约束力的清洁氢承购量及其地区和终端用途分布。承购量以氢当量计,氨和炼油合计约占71%。来源:Hydrogen Council,《Global Hydrogen Compass 2026》,Exhibit 19。
不同地区形成不同的产业发展路径
报告分析了四类具有代表性的区域模式。
欧洲:政策支持的终端需求推动项目投资。
可再生能源指令第三版(RED III)中的交通要求,正在通过成员国实施转化为可再生氢需求。其中一条重要路径,是在炼油过程中使用符合要求的可再生氢替代传统氢,而不只是直接向氢燃料汽车供氢。面向欧洲市场的项目,需要同时考虑产品成本、用电安排、认证和碳排放核算。
中国:制造能力、可再生能源与工业用氢协同发展。
中国已承诺投资约为450亿美元,占全球已承诺可再生氢产能的一半以上。炼油、合成氨和甲醇等工业需求,为规模化制氢和基础设施建设提供支撑,交通应用则形成补充需求。关键工程问题之一,是协调波动性电源与下游相对稳定的供料需求。
美国墨西哥湾沿岸:资源和既有基础设施支撑低碳氢及低碳氨。
天然气、现有氨厂、氢气管网、港口及二氧化碳运输和封存条件,结合报告纳入的政策激励,共同形成区域优势。这也说明,终端用户可能在多种低排放路径之间比较成本、排放强度和交付能力。
印度:以化肥需求为基础,组合低成本电力、装备和采购机制。
风光供电、设备投资、利用率、政策支持及长期采购协议,共同改善可再生氨项目经济性。但服务国内市场的生产安排,不能直接等同于满足欧洲可再生燃料认证要求的安排,出口需要重新核对成本与合规边界。
这些模式的共同点,是供给、需求、基础设施和市场机制协同,而非依靠某一种技术单独推动整个产业。
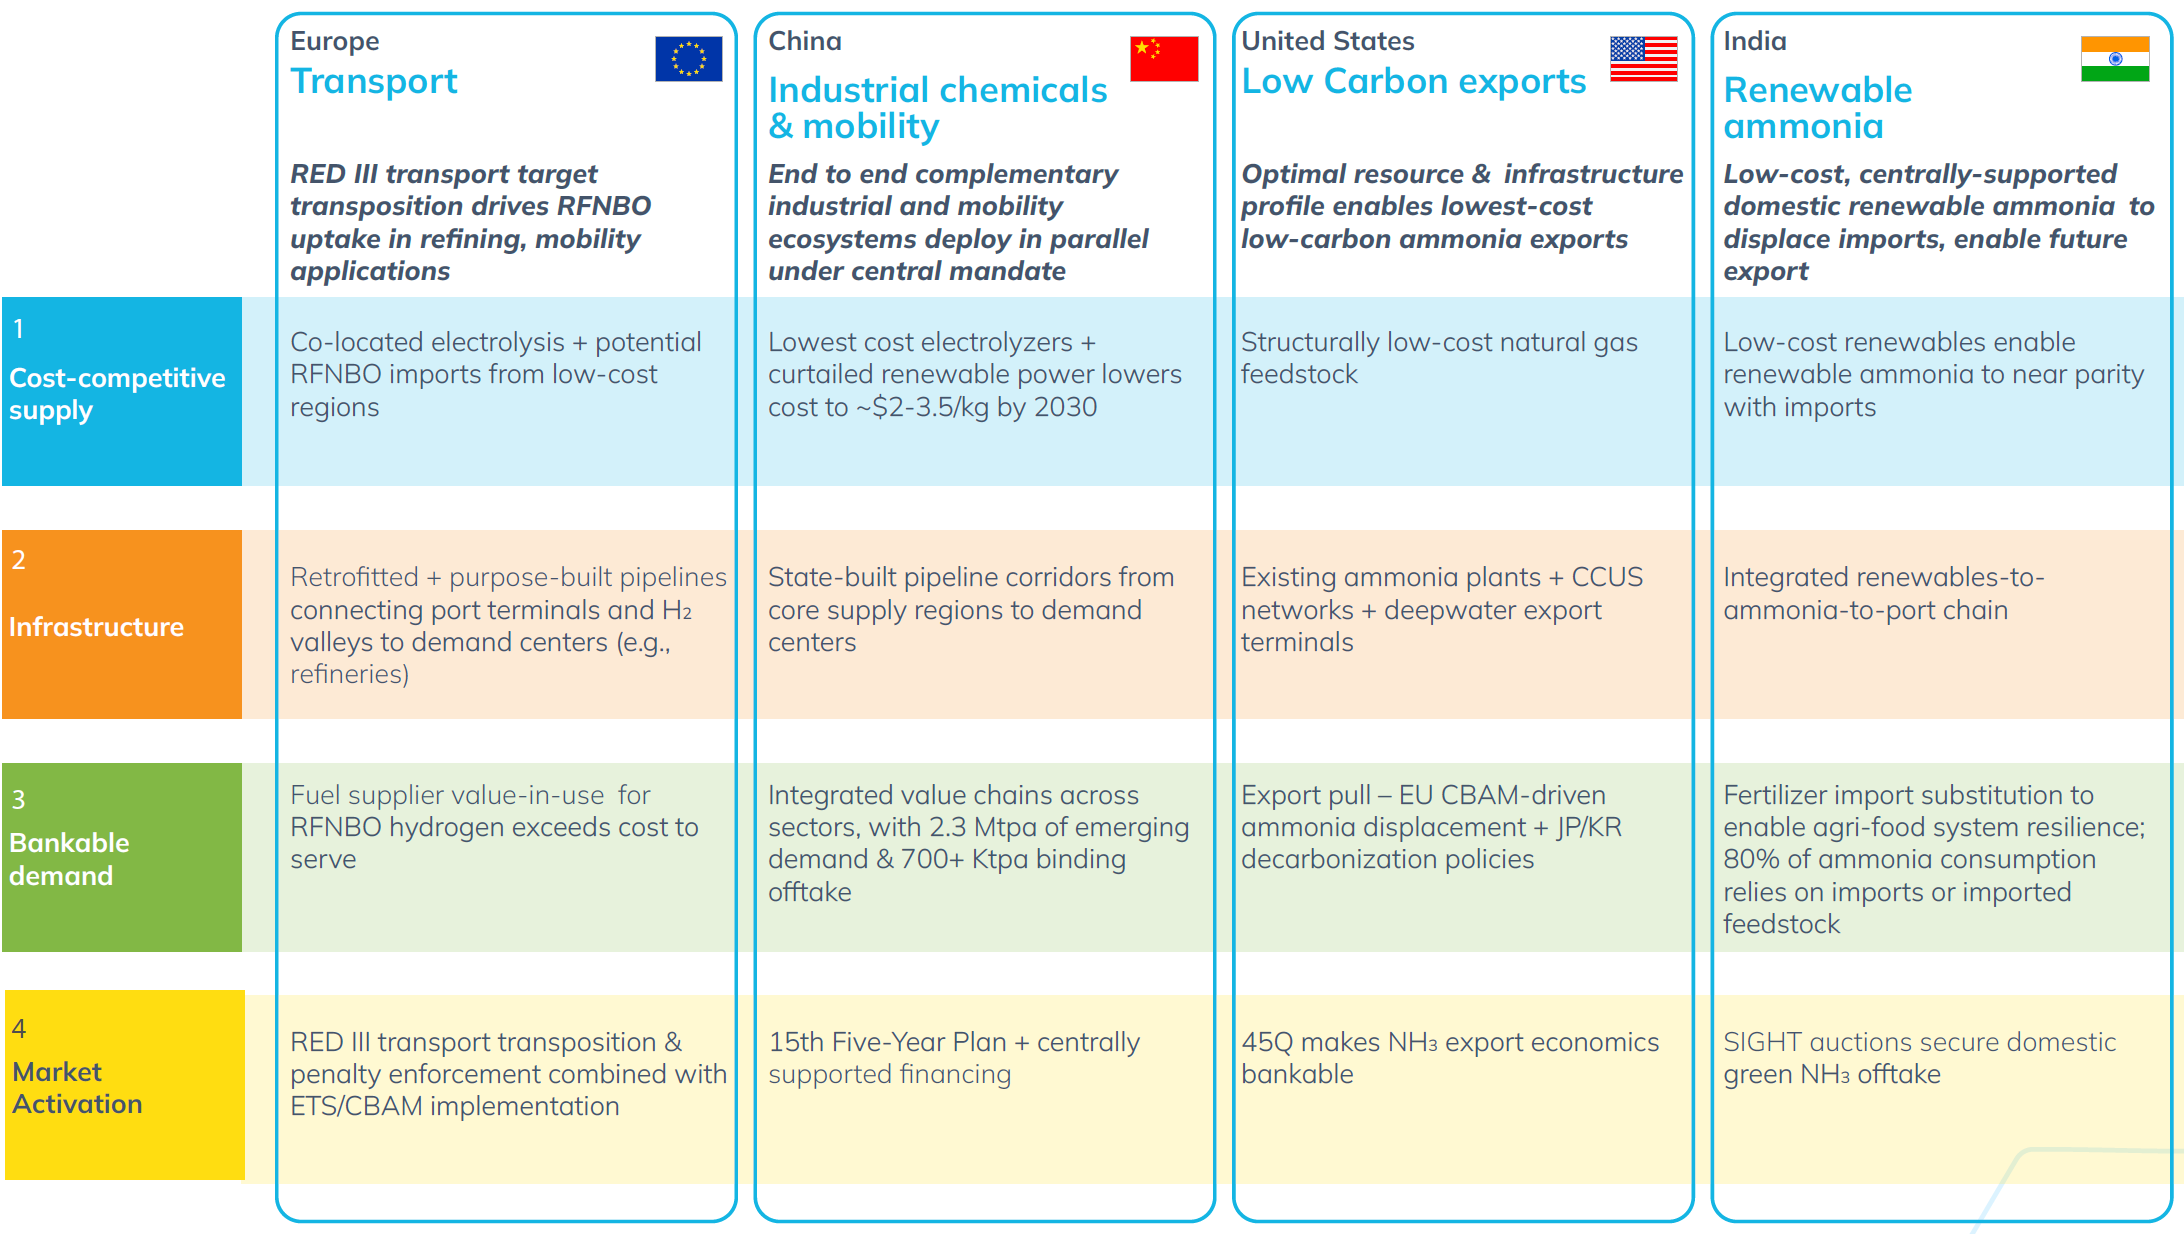
图4|欧洲、中国、美国和印度正在形成的清洁氢产业体系。不同地区的发展条件各有侧重,但均需要具有竞争力的供给、配套基础设施、可支撑融资的需求及市场促进机制。来源:Hydrogen Council,《Global Hydrogen Compass 2026》,Exhibit 22。
电解槽降本需要放在系统边界内评价
报告估计,2020—2025年中国碱性电解槽系统成本下降约45%。较低的设备投资,可以为项目选择不同的运行策略提供空间,例如在较少的运行小时内利用低价电力。
但设备价格下降,不意味着最终氢气成本同步、等比例下降。
电价、利用率、系统效率、设备寿命、维护投入,以及压缩、储存和运输要求,都会影响到用户端的交付成本。较低电价与较高利用率之间,也可能存在需要具体计算的权衡。
报告讨论了中国部分项目约3.5美元/公斤的可再生氢生产成本,以及到2030年进一步接近2美元/公斤的可能性。这些数字有特定条件,并非全国平均水平,也不是普遍适用的交付氢价。
同时,碱性电解槽的成本变化不能直接套用于PEM、AEM或其他电解技术。不同路线仍需要在一致的系统边界和运行条件下进行评价。
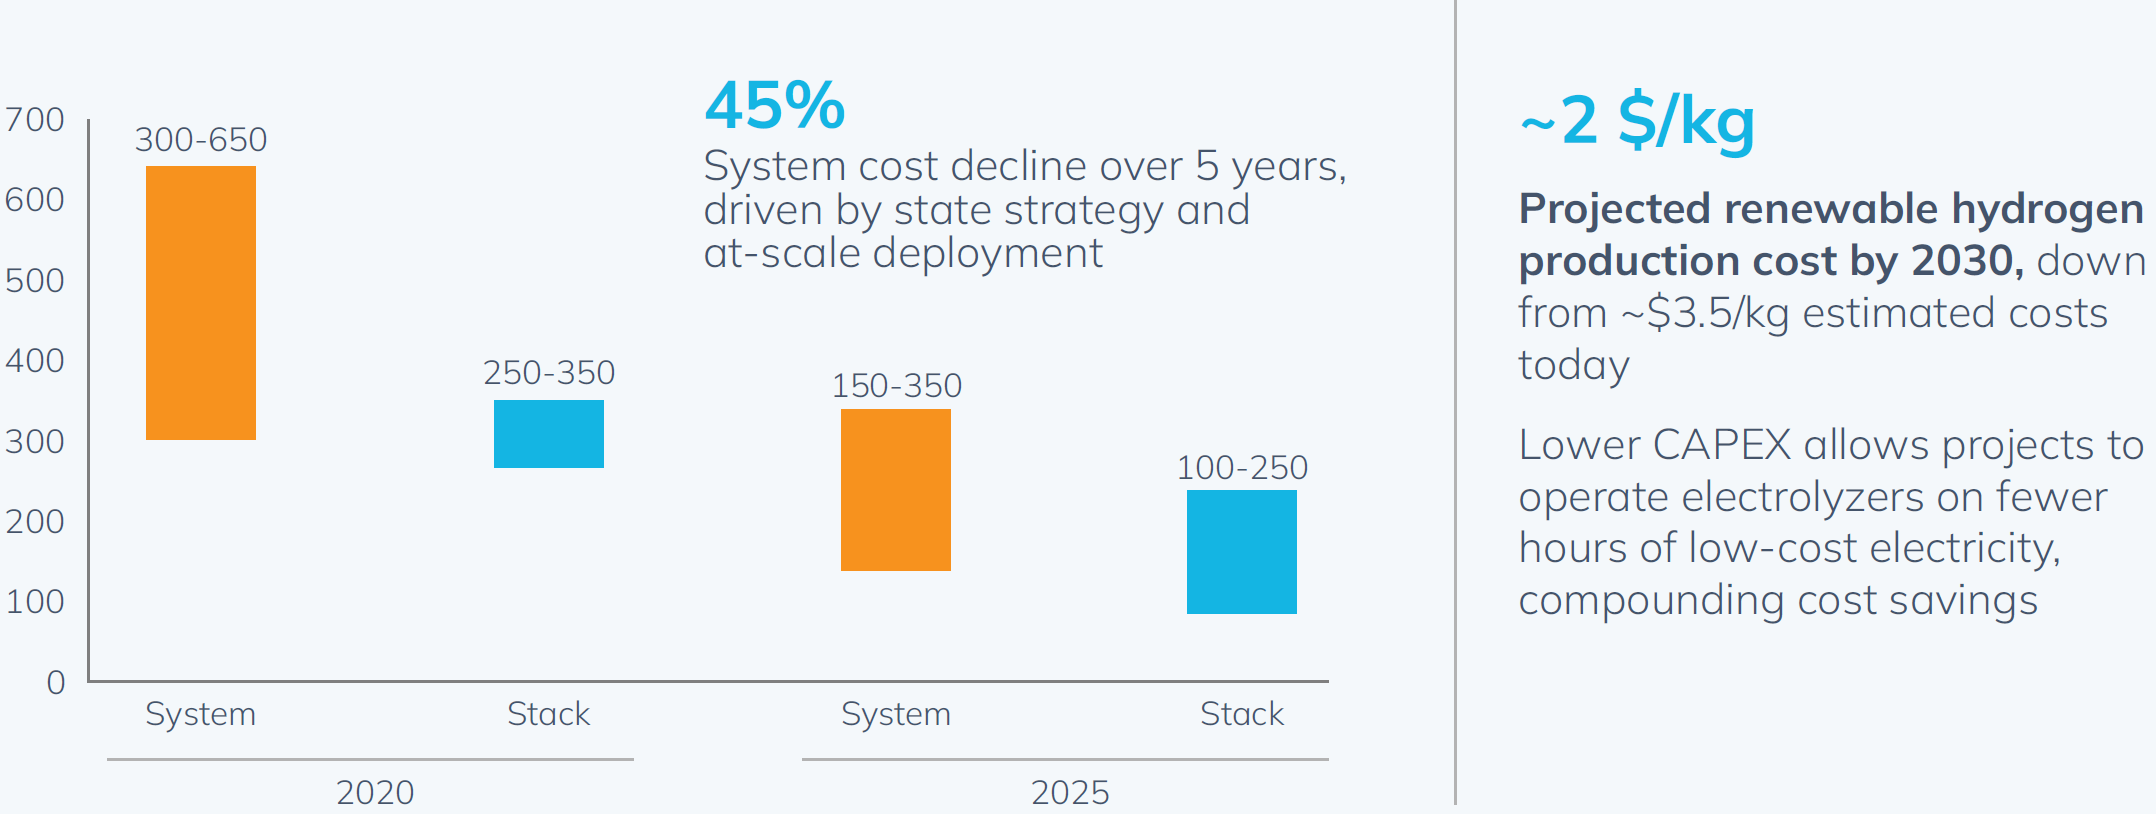
图5|中国碱性电解槽系统及电堆成本变化。设备成本单位为美元/千瓦;图中2030年制氢成本属于条件性预测,并非当前市场报价。来源:Hydrogen Council,《Global Hydrogen Compass 2026》,Exhibit 28。
对AEM及其他电解技术开发的启示
从常州氢舟能源关注的AEM水电解技术出发,这份报告提供了明确的产业背景,但并不构成对某一种电解技术路线的性能证明或市场背书。
结合报告,我们认为以下方向值得持续关注:
从额定工况扩展到真实运行条件。 除效率和电流密度外,还应评价负荷变化、启停、衰减、气体品质和长期可用率。
从核心材料扩展到系统适配。 膜、离聚物、电极和电解槽的性能,需要与电源、流体管理、气体处理及控制系统共同评价。
从设备能力转向客户工艺需求。 炼油、合成氨、甲醇和其他应用,对供氢条件有不同要求。
从短期测试转向可追溯的验证。 明确的测试边界、可重复的数据和长期运行记录,有助于降低客户的技术与工程不确定性。
结语
《Global Hydrogen Compass 2026》反映出,全球清洁氢产业仍在增长,但增长越来越集中于能够连接可靠需求、竞争性供给和配套基础设施的项目。
对于技术与装备企业,未来的竞争力不仅来自材料或设备参数,也来自对客户工艺、系统运行和工程交付的理解。
将技术优势转化为可验证、可交付、可持续运行的工业能力,是氢能规模化应用的重要基础。
资料来源: Hydrogen Council,《Global Hydrogen Compass 2026》,2026年9月,相关研究与分析由国际氢能委员会与麦肯锡合作开展。
说明: 本文由常州氢舟能源整理,旨在分享行业研究与技术观察。数据、项目状态及预测均依据报告口径和假设,不代表实时市场报价或确定结果。文中技术启示为基于报告的分析,不代表报告对特定企业或技术路线的认可。原报告及图表版权归相关权利人所有。